 FIRE資産寿命
使い方ガイド
FIRE資産寿命(資産寿命シミュレーター)の各画面の見方と、入力から結果の読み方までを、スクリーンショットの番号に沿って順番に説明します。はじめての方は上から、目的が決まっている方は目次から必要な章へどうぞ。
1まずは、この4つのタブから
画面下のナビで切り替えます。番号は下のタブに対応します。作業の順(入力→結果)に並んでいます。
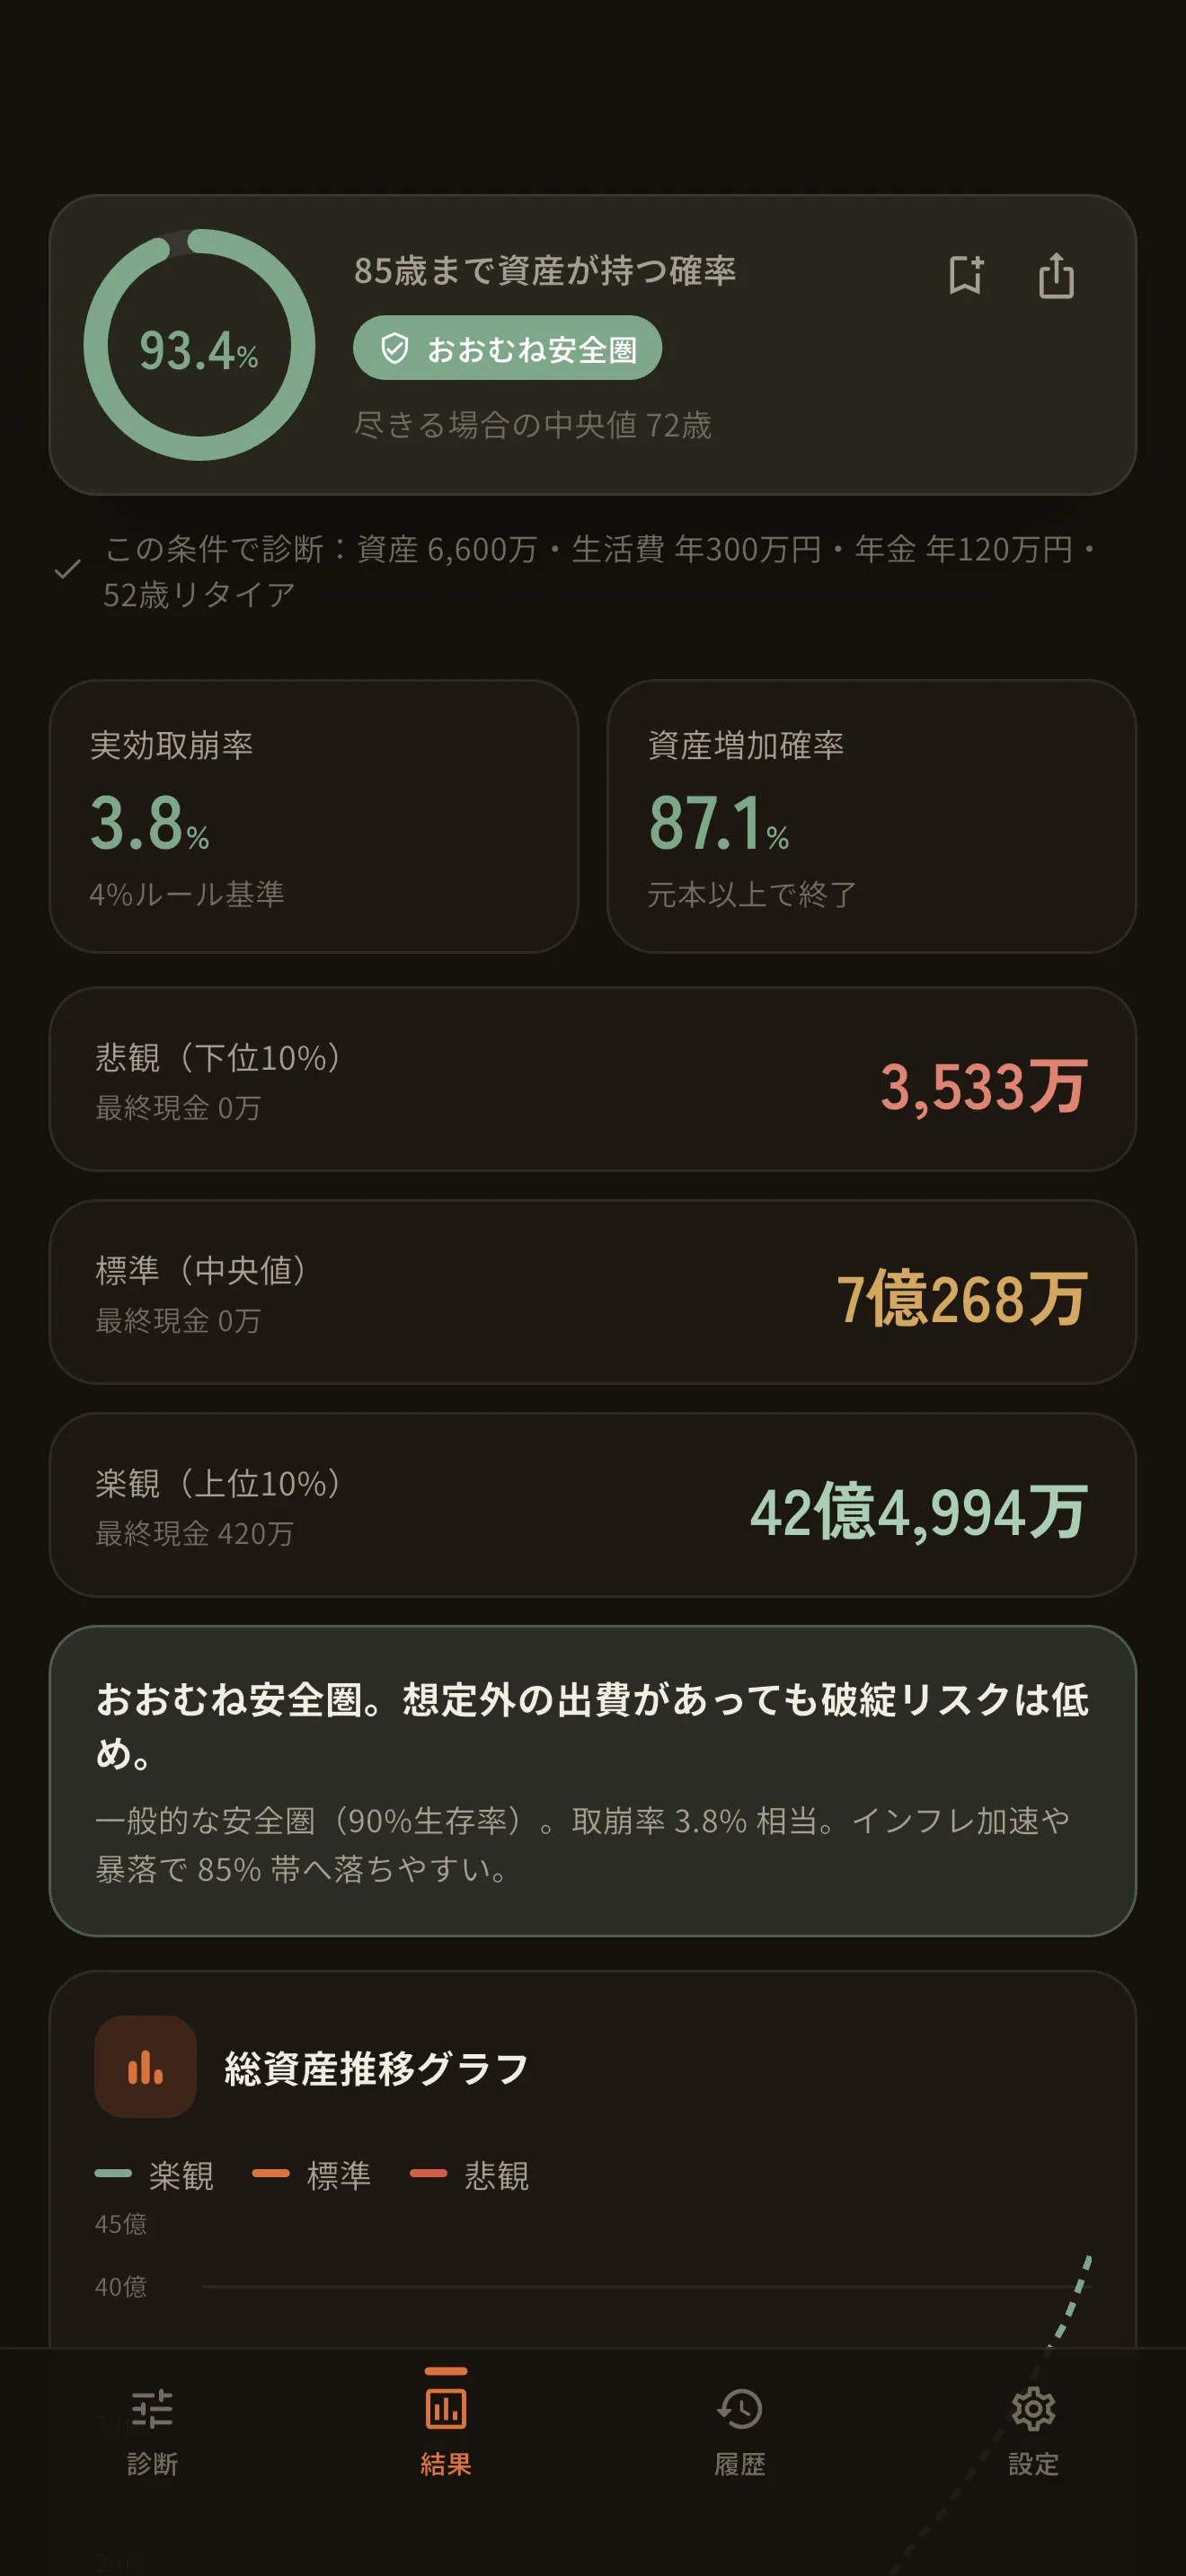 1234
- 1
診断
条件を決めて、診断する場所。つまみを動かすと概算がすぐ変わり、「この条件で診断する」で確定します。
- 2
結果
確定した答え。生存率・前回との差・悲観/標準/楽観・推移・保存と共有。
- 3
履歴
診断した結果が自動で残ります。詳しく見る・比べる・診断に読み込む。
- 4
設定
積立シミュレーター、よくある質問、ダーク/ライトの切替、利用状況の送信のオン・オフなど。
初めて開いたときは、紹介のあと「かんたん質問」が始まります。答え終わると結果タブに最初の答えが出ます。
2かんたん質問に答える
1画面1問。答えるたびに、上の「いまの概算」が動きます。わからない質問は「スキップ」で、標準の前提のまま進めます。
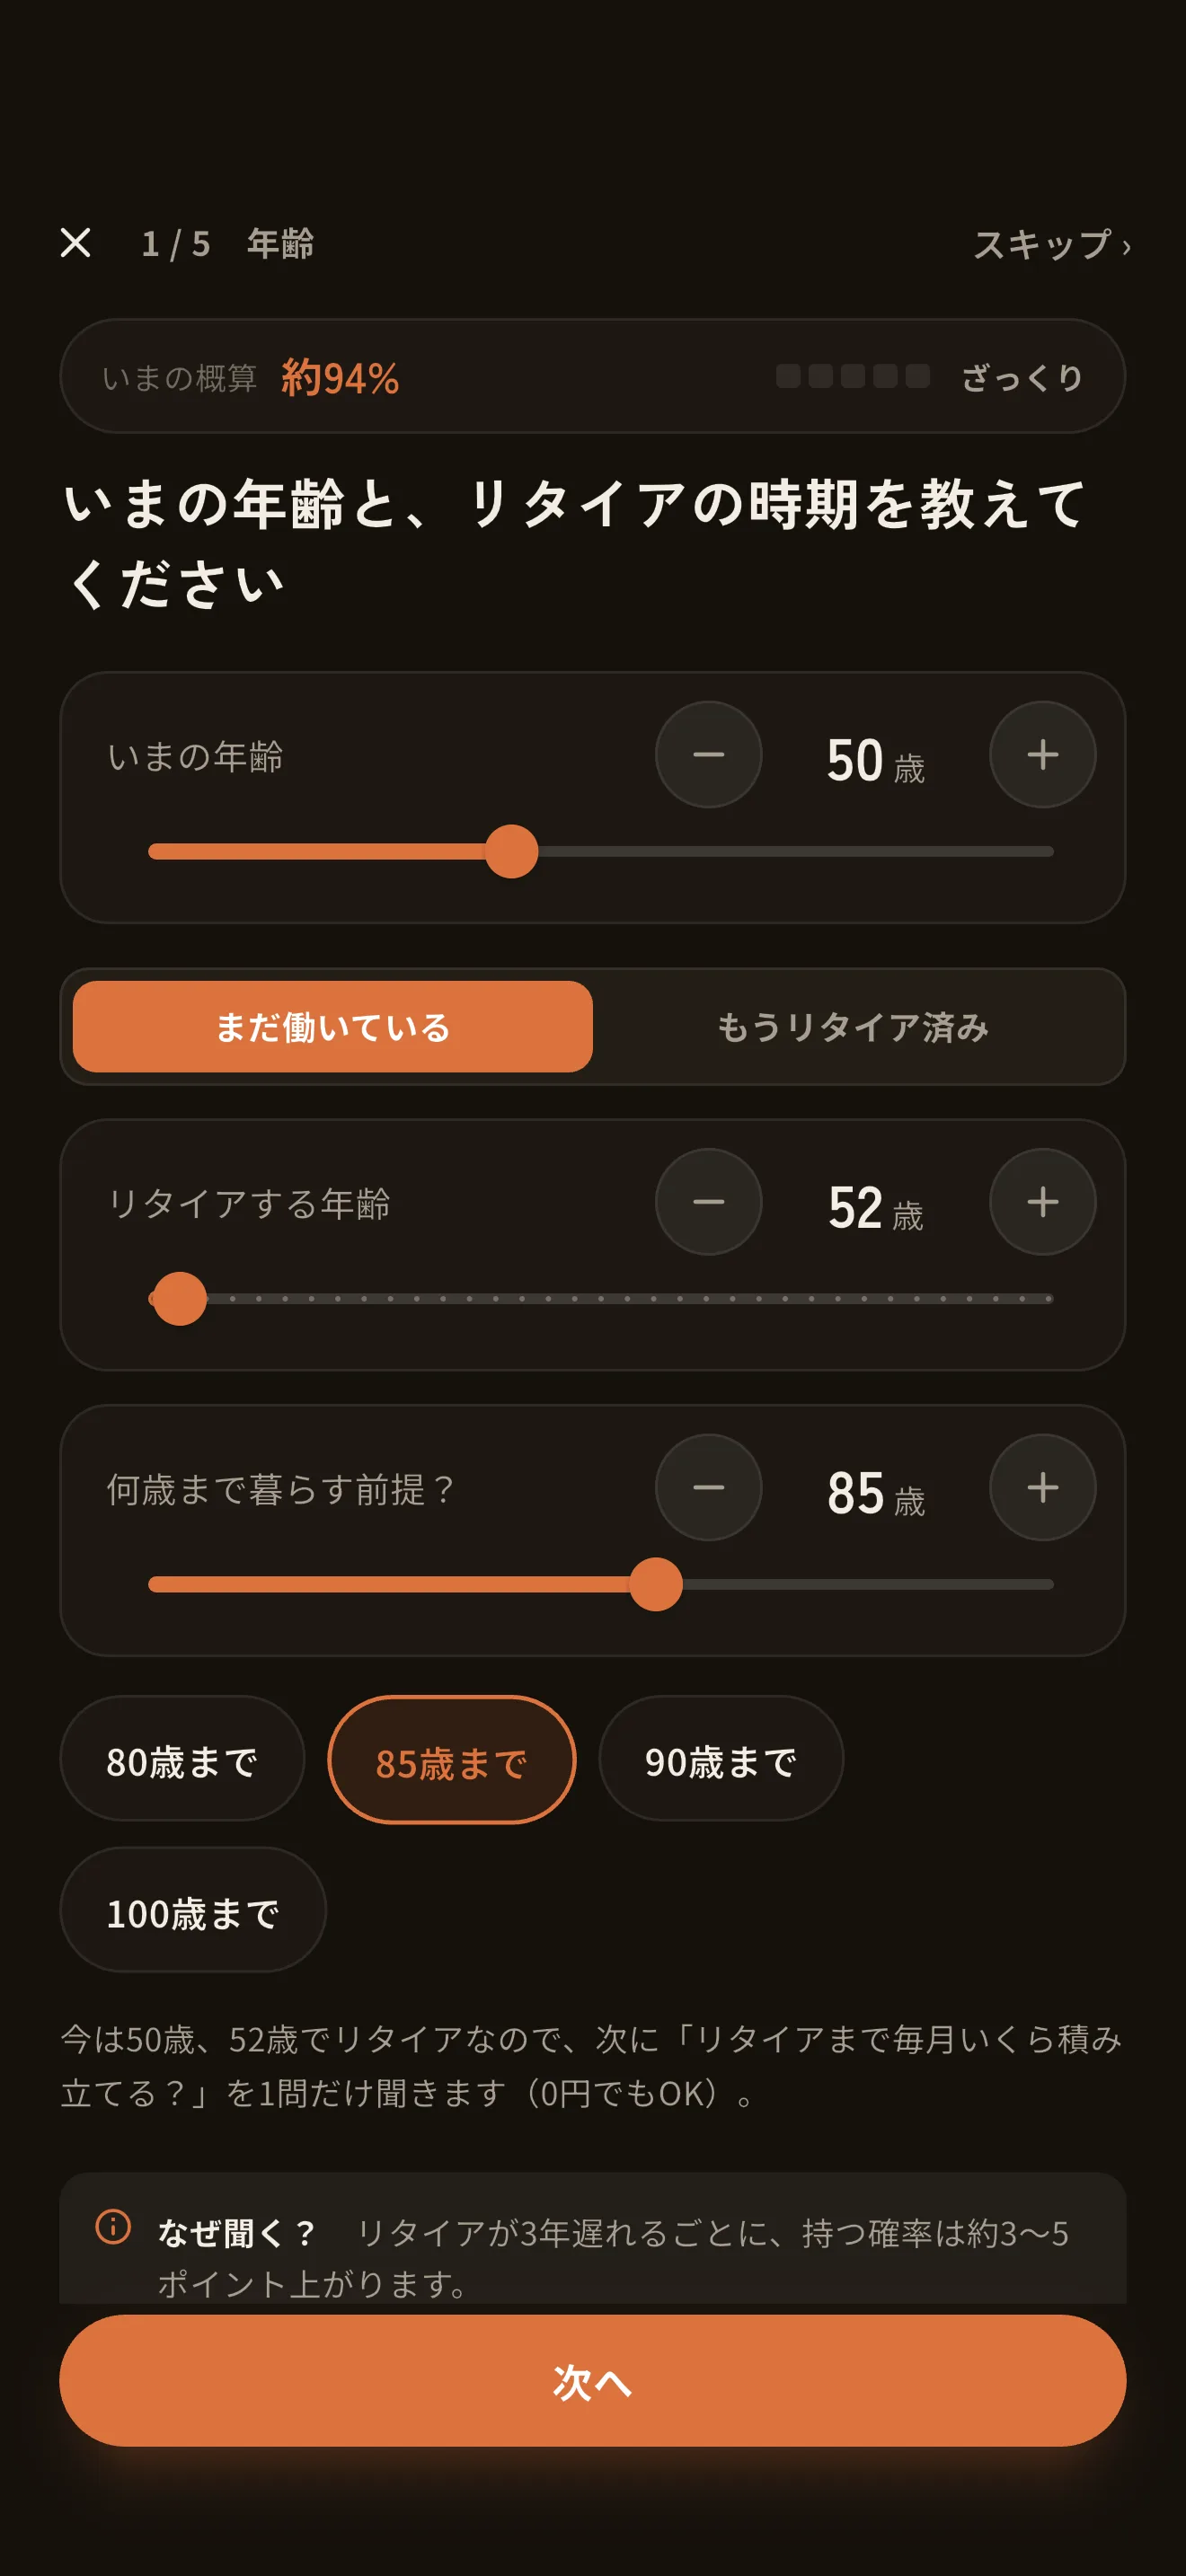 12345
- 1
進み具合
いま何問目か。リタイア済みの人は積立の質問が飛ぶので、全体の問数が変わります。
- 2
いまの概算
ここまでの答えで試した生存率(1,000回の概算)。答えを変えるたびに更新されます。
- 3
年齢
−/+、スライダー、数字の直接入力のどれでも変えられます。
- 4
働いている/リタイア済み
「リタイア済み」を選ぶと、リタイア年齢の欄が消えて積立の質問も飛びます。元に戻すのも、ここで切り替えるだけです。
- 5
何歳まで暮らす前提
既定は85歳。下のボタンで80/85/90/100歳にすぐ変えられます。
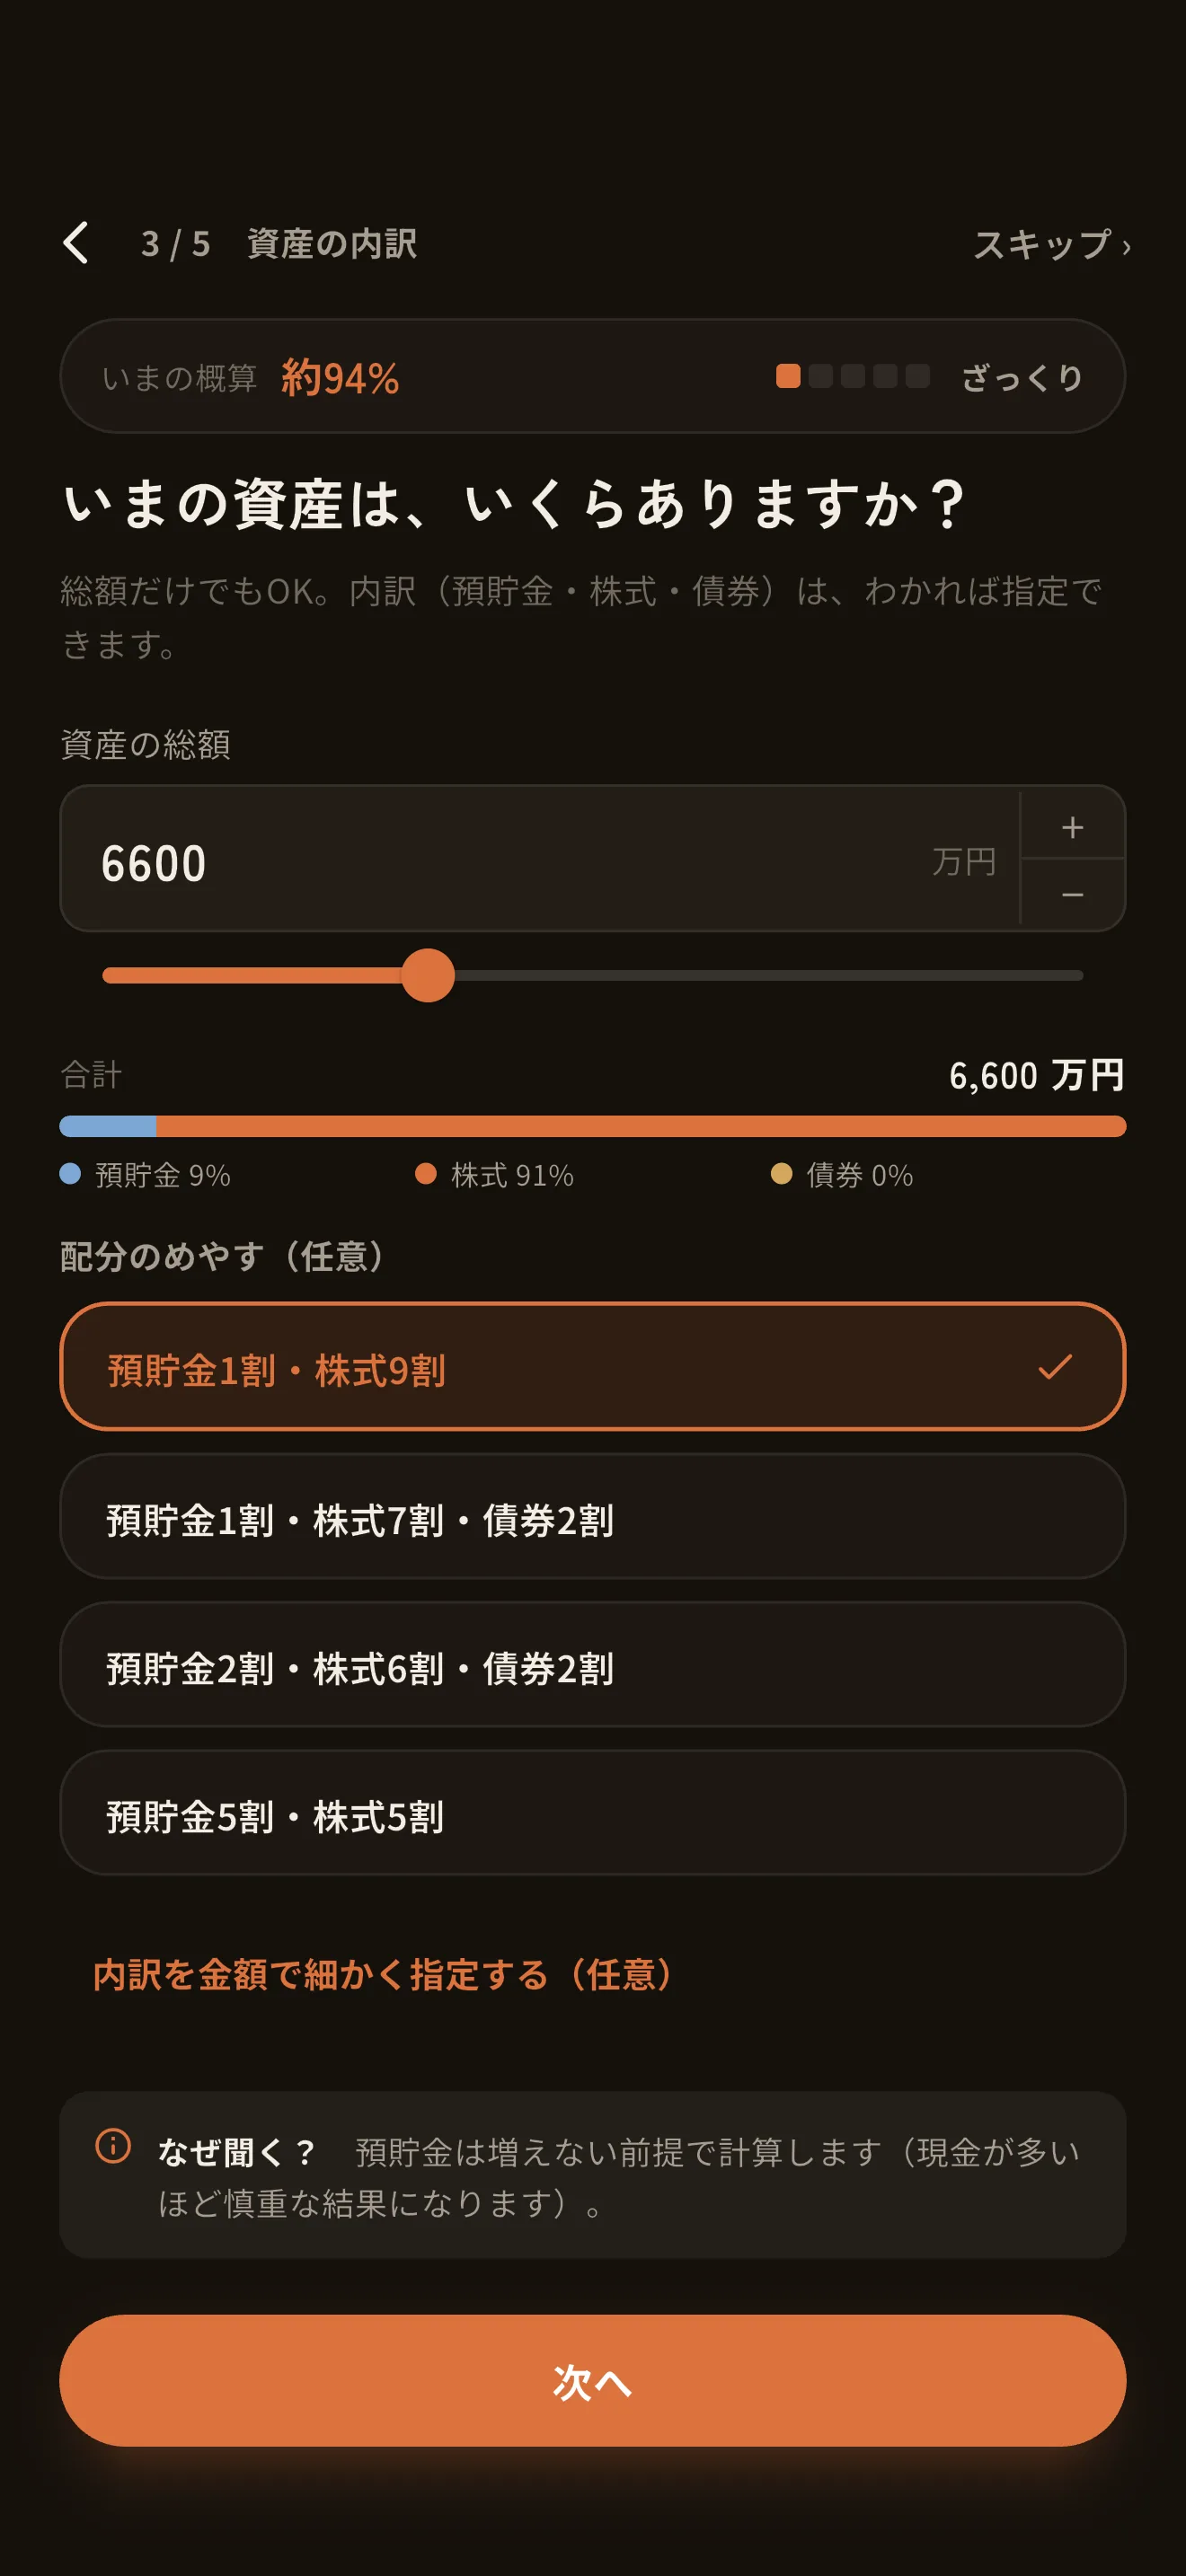 1234
- 1
資産の総額
総額だけでもOK。スライダーでも入力できます。
- 2
いまの配分
預貯金・株式・債券の割合。
- 3
配分のめやす(任意)
4パターンから選ぶと、総額はそのままで配分が入ります。
- 4
内訳を金額で指定(任意)
わかる人は、預貯金・株式・債券を金額で直接指定できます。
質問は、年齢 → (積立)→ 資産 → 生活費 → 年金の順です。答え終わった画面の「置いた前提」を開くと、聞かなかった項目の既定値を確認できます。
3つまみで条件を動かす(診断)
診断タブは、条件を決める画面です。つまみを動かすと、1,000回の概算で答えがすぐ変わります。
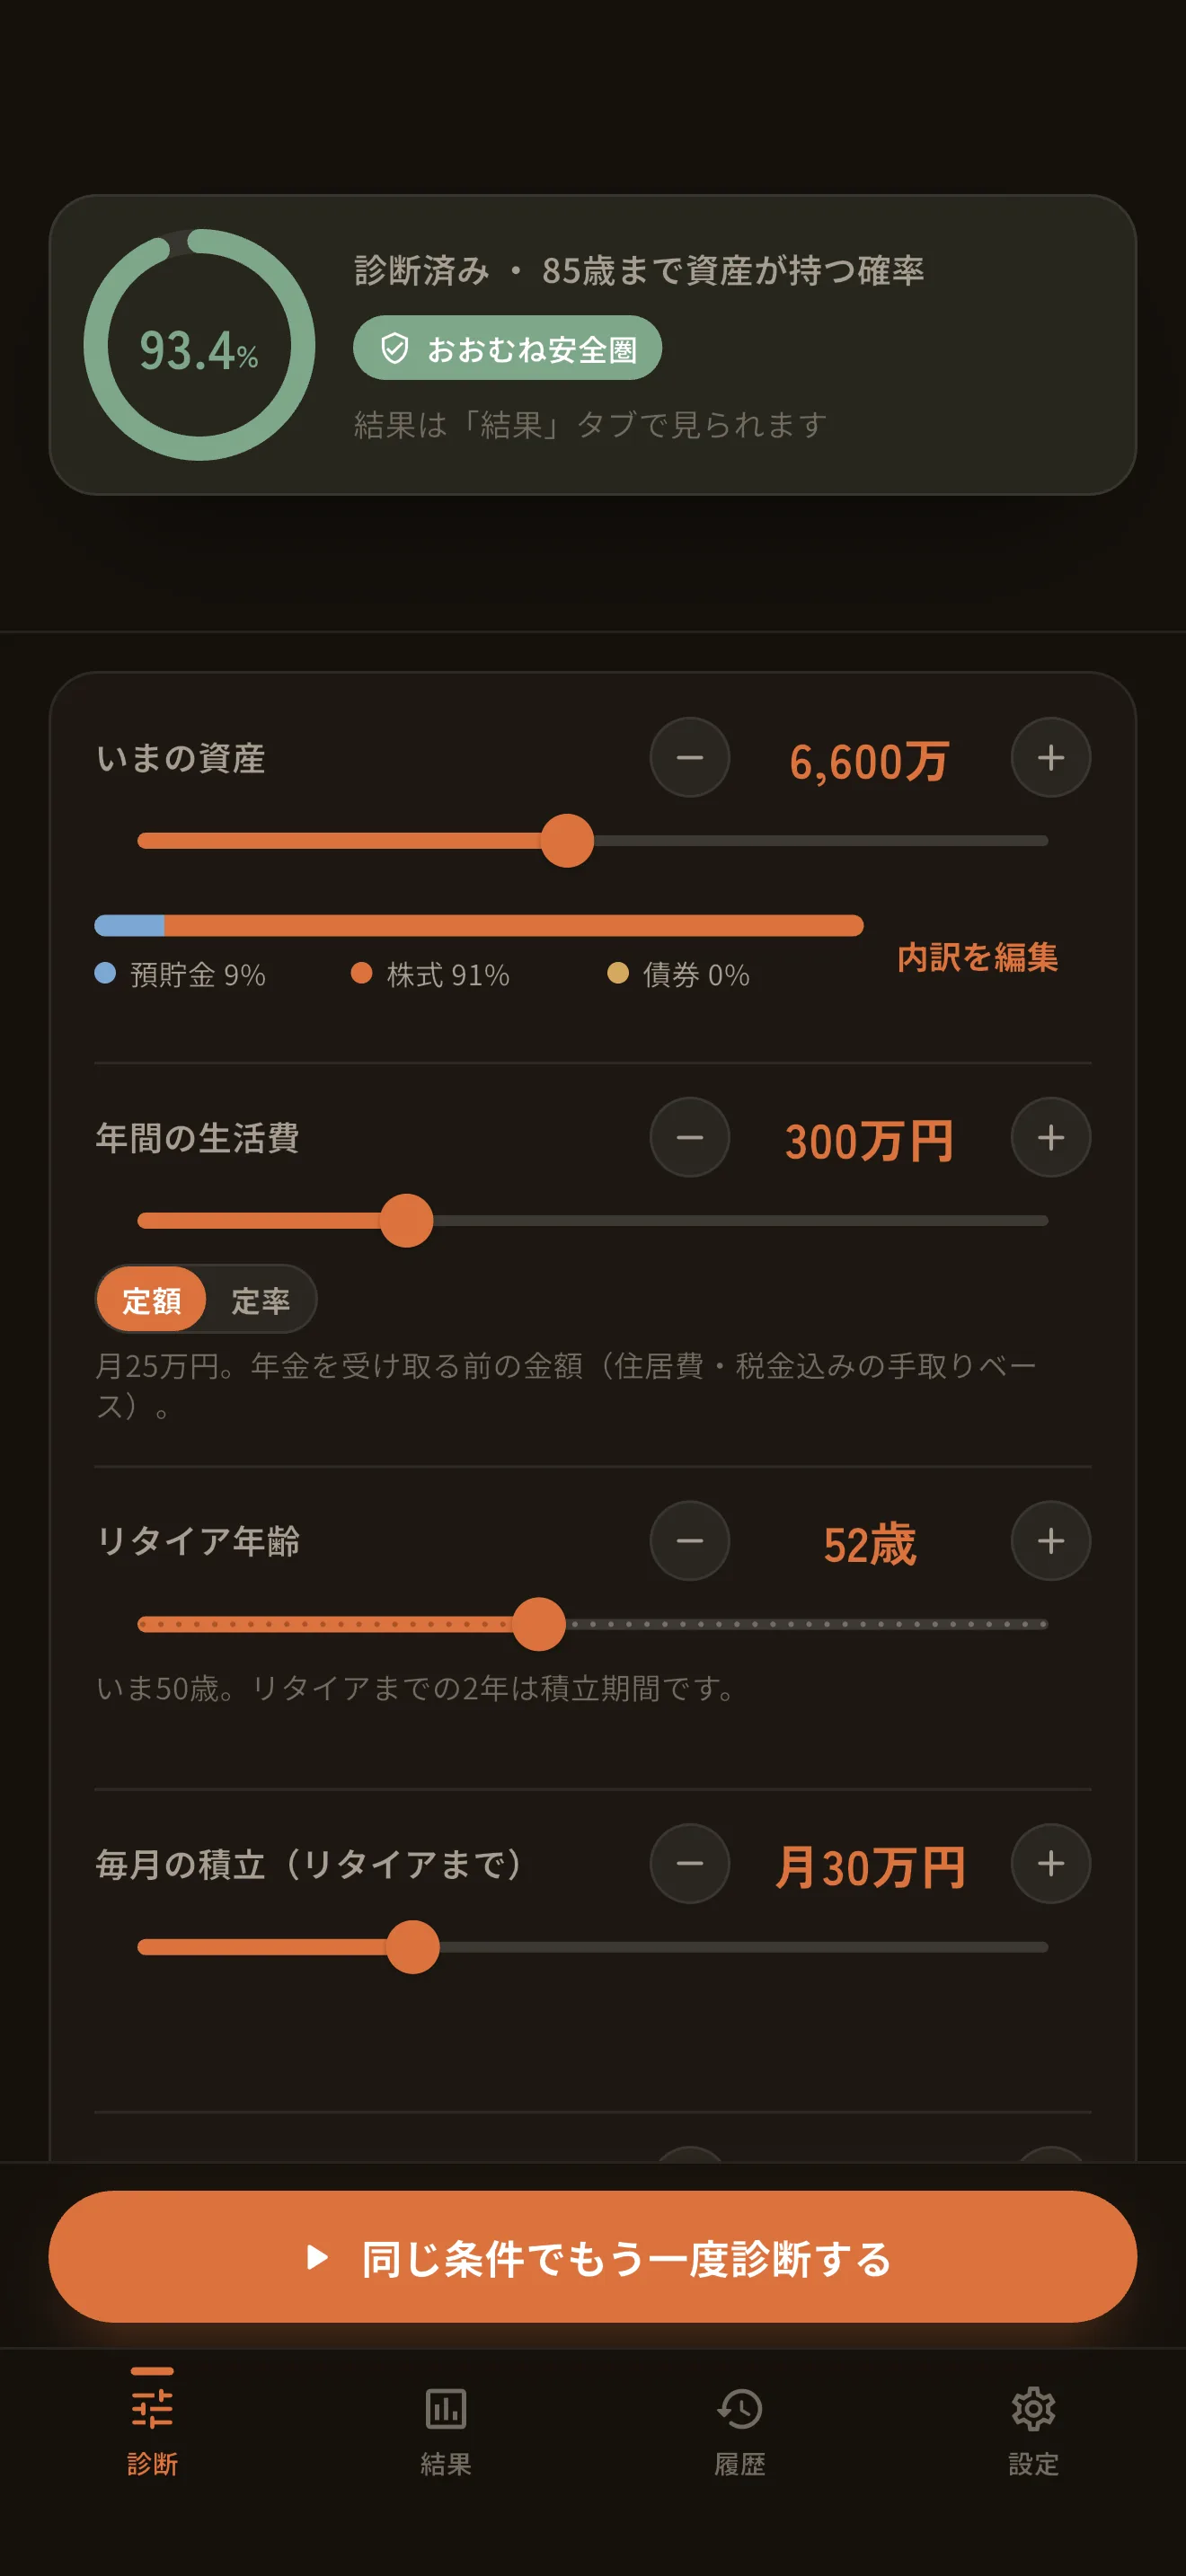 12345
- 1
答えの概算
いまのつまみの位置での生存率(概算)。診断済みの条件と違うときは「未診断の変更」と表示されます。
- 2
いまの資産
総額をスライダーで。「内訳を編集」で預貯金・株式・債券も変えられます。
- 3
年間の生活費
リタイア後〜年金前の年間の生活費。定額/定率の切替もここ。
- 4
リタイア年齢
スライダーで動かすと、積立期間が変わります。
- 5
この条件で診断する
押すと1万通りで確定し、結果タブへ移って履歴にも残ります。
取り崩し方式・インフレ率・債券比率・暴落時の現金投入・年利データは、診断タブの「詳しく設定」から。年利データは「オルカン(MSCI ACWI 1988〜2024の実績37件)」が既定で、S&P500・日経平均・TOPIX のプリセットや1年ずつの手編集もできます。
4結果を読む(生存率)
結果タブは、確定した答えの画面。ここだけ見れば「大丈夫か」が分かります。
12345- 1
生存率
1万通りのうち、資産が尽きずに終えられた割合。前回の診断との差は横のバッジに出ます。
- 2
この条件で診断
どの条件の答えか。資産・生活費・年金・リタイア年齢の要約です。
- 3
実効取り崩し率
資産に対して年何%引き出しているか。4%ルールの4%が目安です。
- 4
資産増加確率
取り崩しても、元本以上で終えられた割合です。
- 5
悲観・標準・楽観
最終資産の下位10%/中央値/上位10%。同じ条件でもこれだけ幅が出ます。
右上の保存・共有ボタンから、条件に名前を付けて保存したり、結果を画像・テキストで共有できます。
5資産の推移を見る
総資産がどう推移するのかを、悲観〜楽観の帯で確認します。
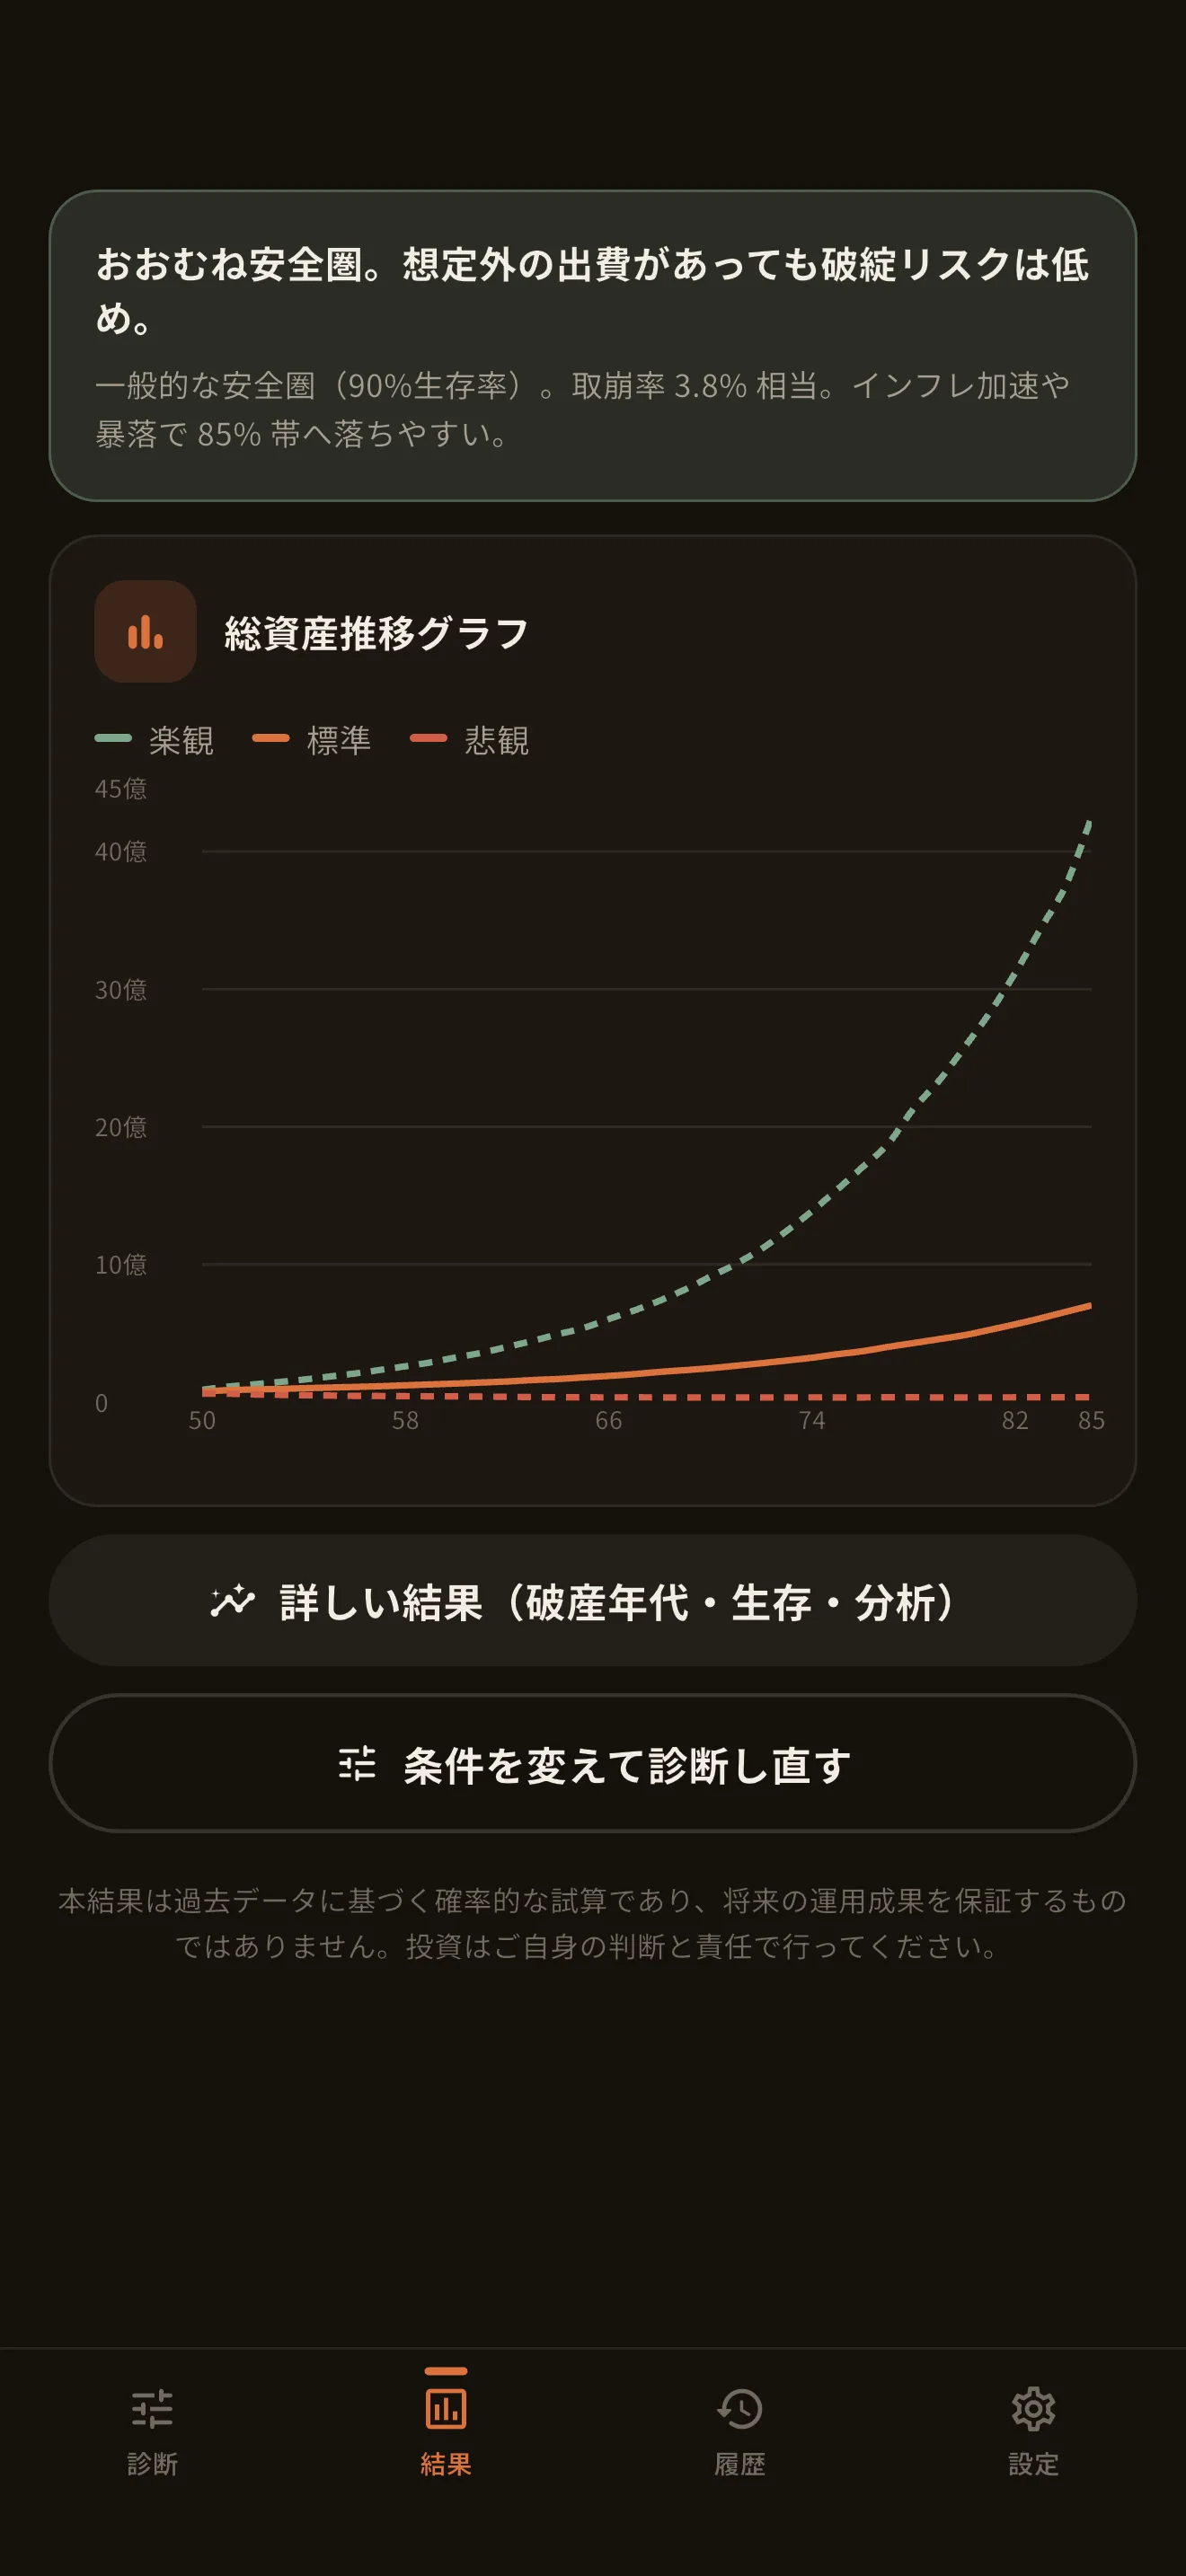 123
- 1
寸評
取り崩し率に応じた、ひとことコメントです。
- 2
総資産推移グラフ
p10(悲観)・p50(標準)・p90(楽観)の3本。開くほど不確実性が大きい期間です。
- 3
詳しい結果
破産年代・生存・高度な分析・年代別テーブルへ進みます。
6破産シナリオを読む
「尽きるとしたら何歳か」を確かめます。ここを見ると、危ないのが後半ではなく序盤の暴落だと分かります。
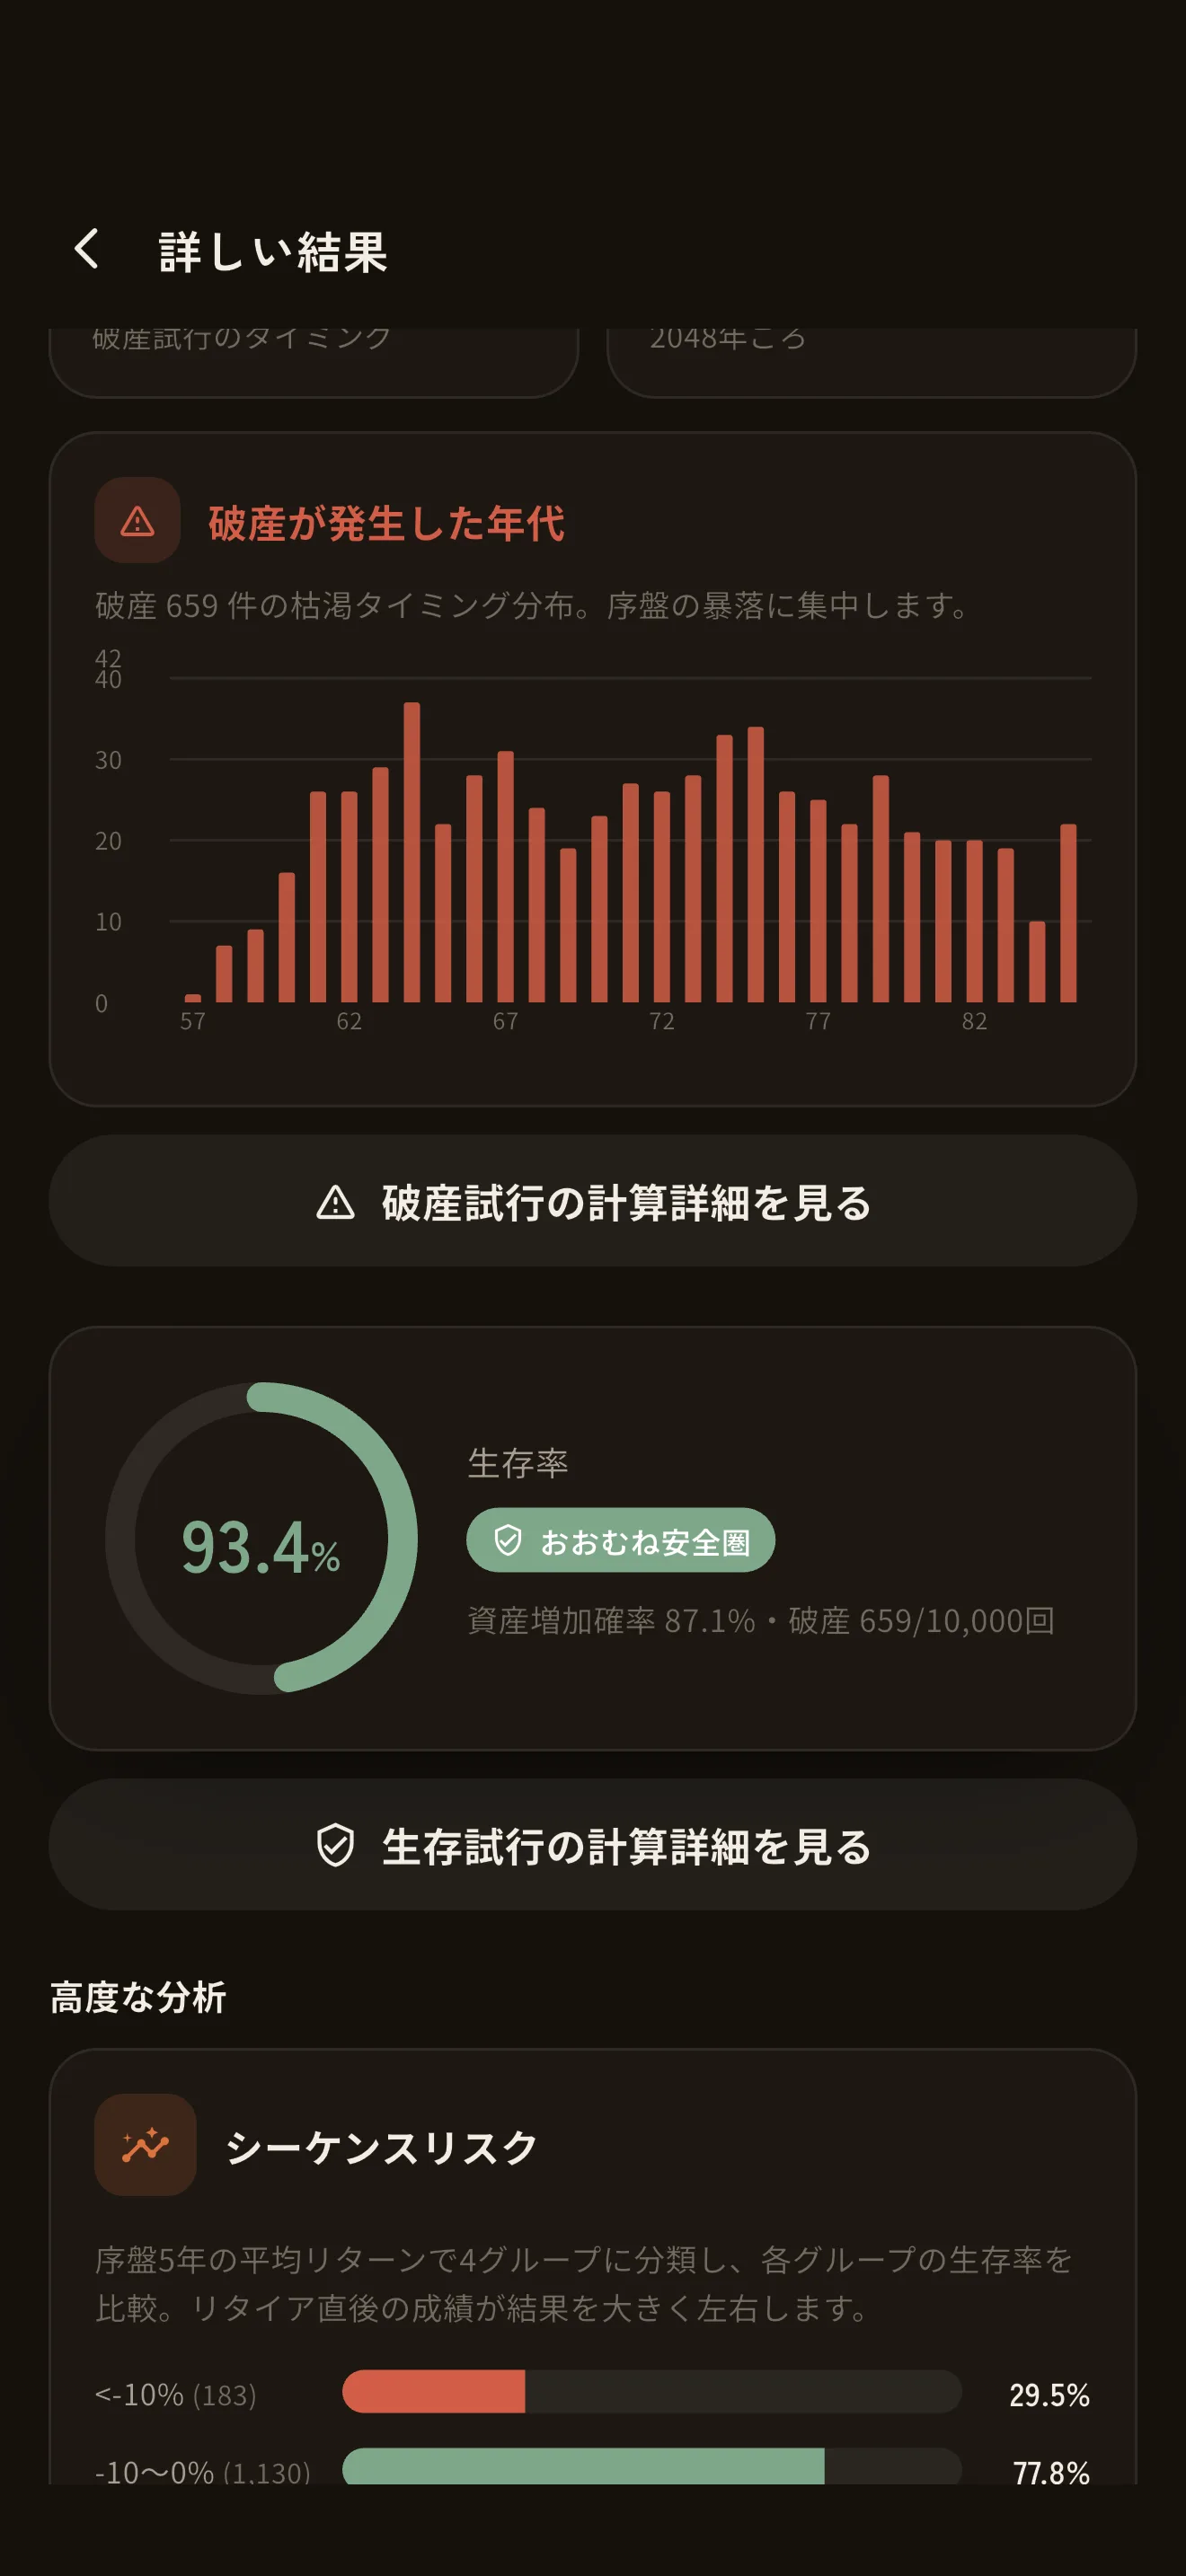 123
- 1
破産年代の分布
破産したシナリオを年代別に集計。どの年代で尽きやすいかが分かります。
- 2
計算詳細
1つのシナリオを年ごとに追えます(年利・投資収益・取り崩し・現金残高・期末資産)。
- 3
生存
逆に、生き残ったシナリオの代表例(悲観・標準・楽観)も同じ形式で追えます。
7高度な分析(ヒートマップ・感度・逆算)
条件を少し変えたら結果はどう動くのか。必要な資産はいくらか。
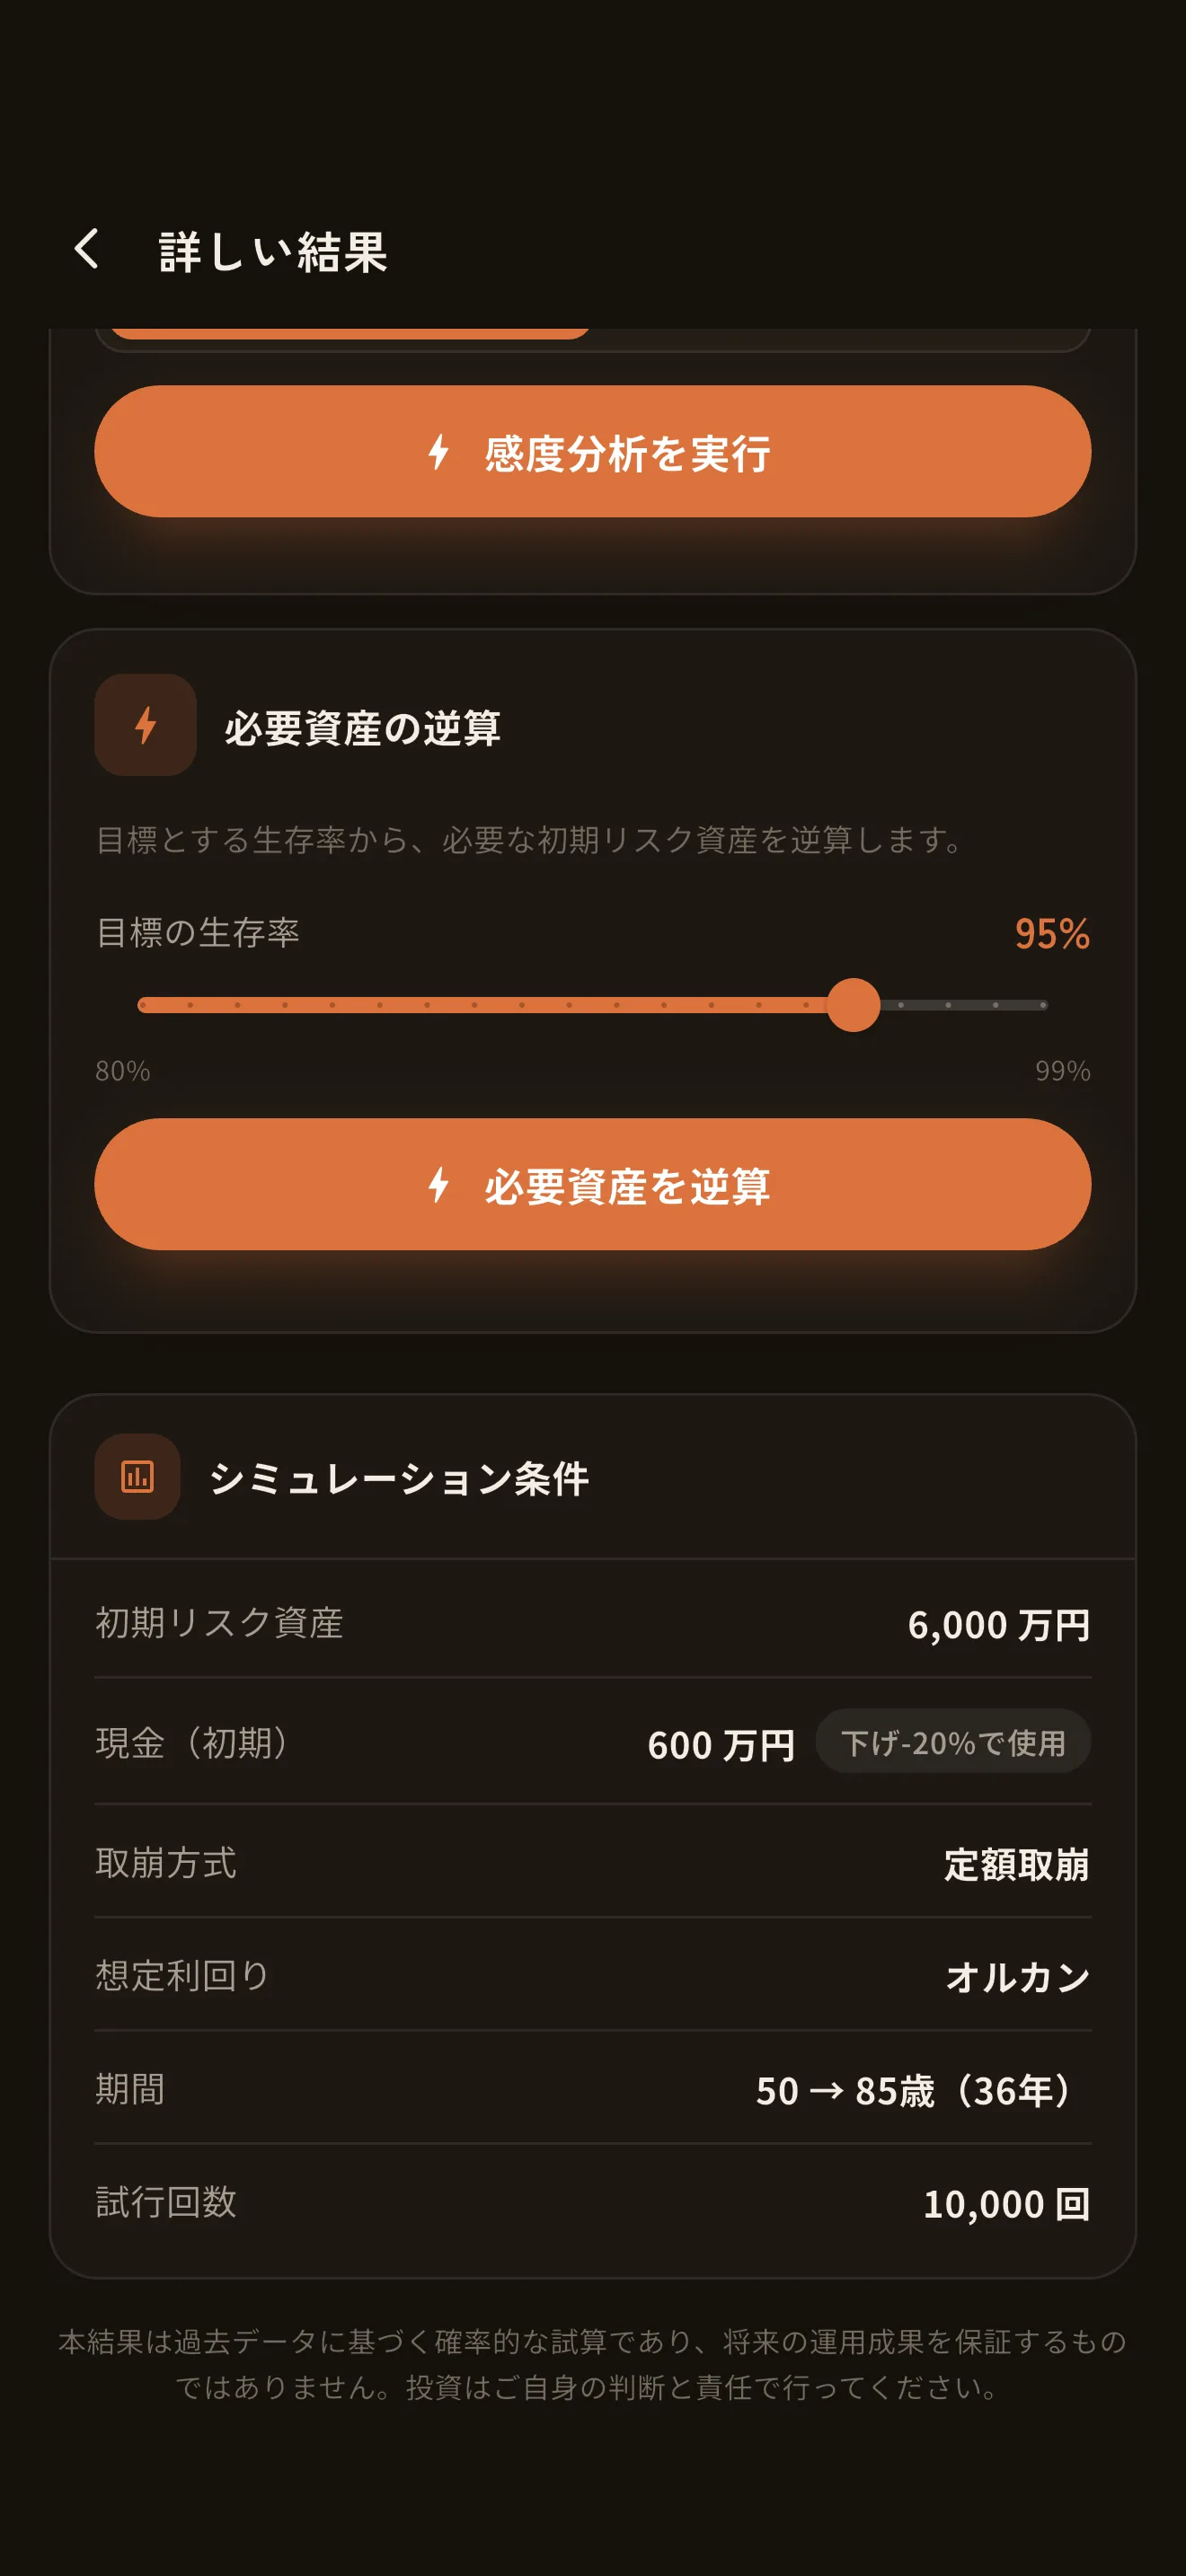 123
- 1
感度分析
初期資産(または取り崩し額)を動かしたときに、生存率がどう変わるかの曲線です。
- 2
必要資産の逆算
「生存率95%を達成するには、いくら必要か」を逆算します。目標の生存率はスライダーで。
- 3
シミュレーション条件
この分析に使った条件の一覧です。
ヒートマップ(初期資産×取り崩し額の格子で生存率を表示)は、同じ「詳しい結果」画面の分析の欄にあります。
8履歴を比べる
診断するたびに、条件と結果の要約が履歴に残ります。履歴タブで「+ 比較」を押した2〜4件を、並べて見比べられます。
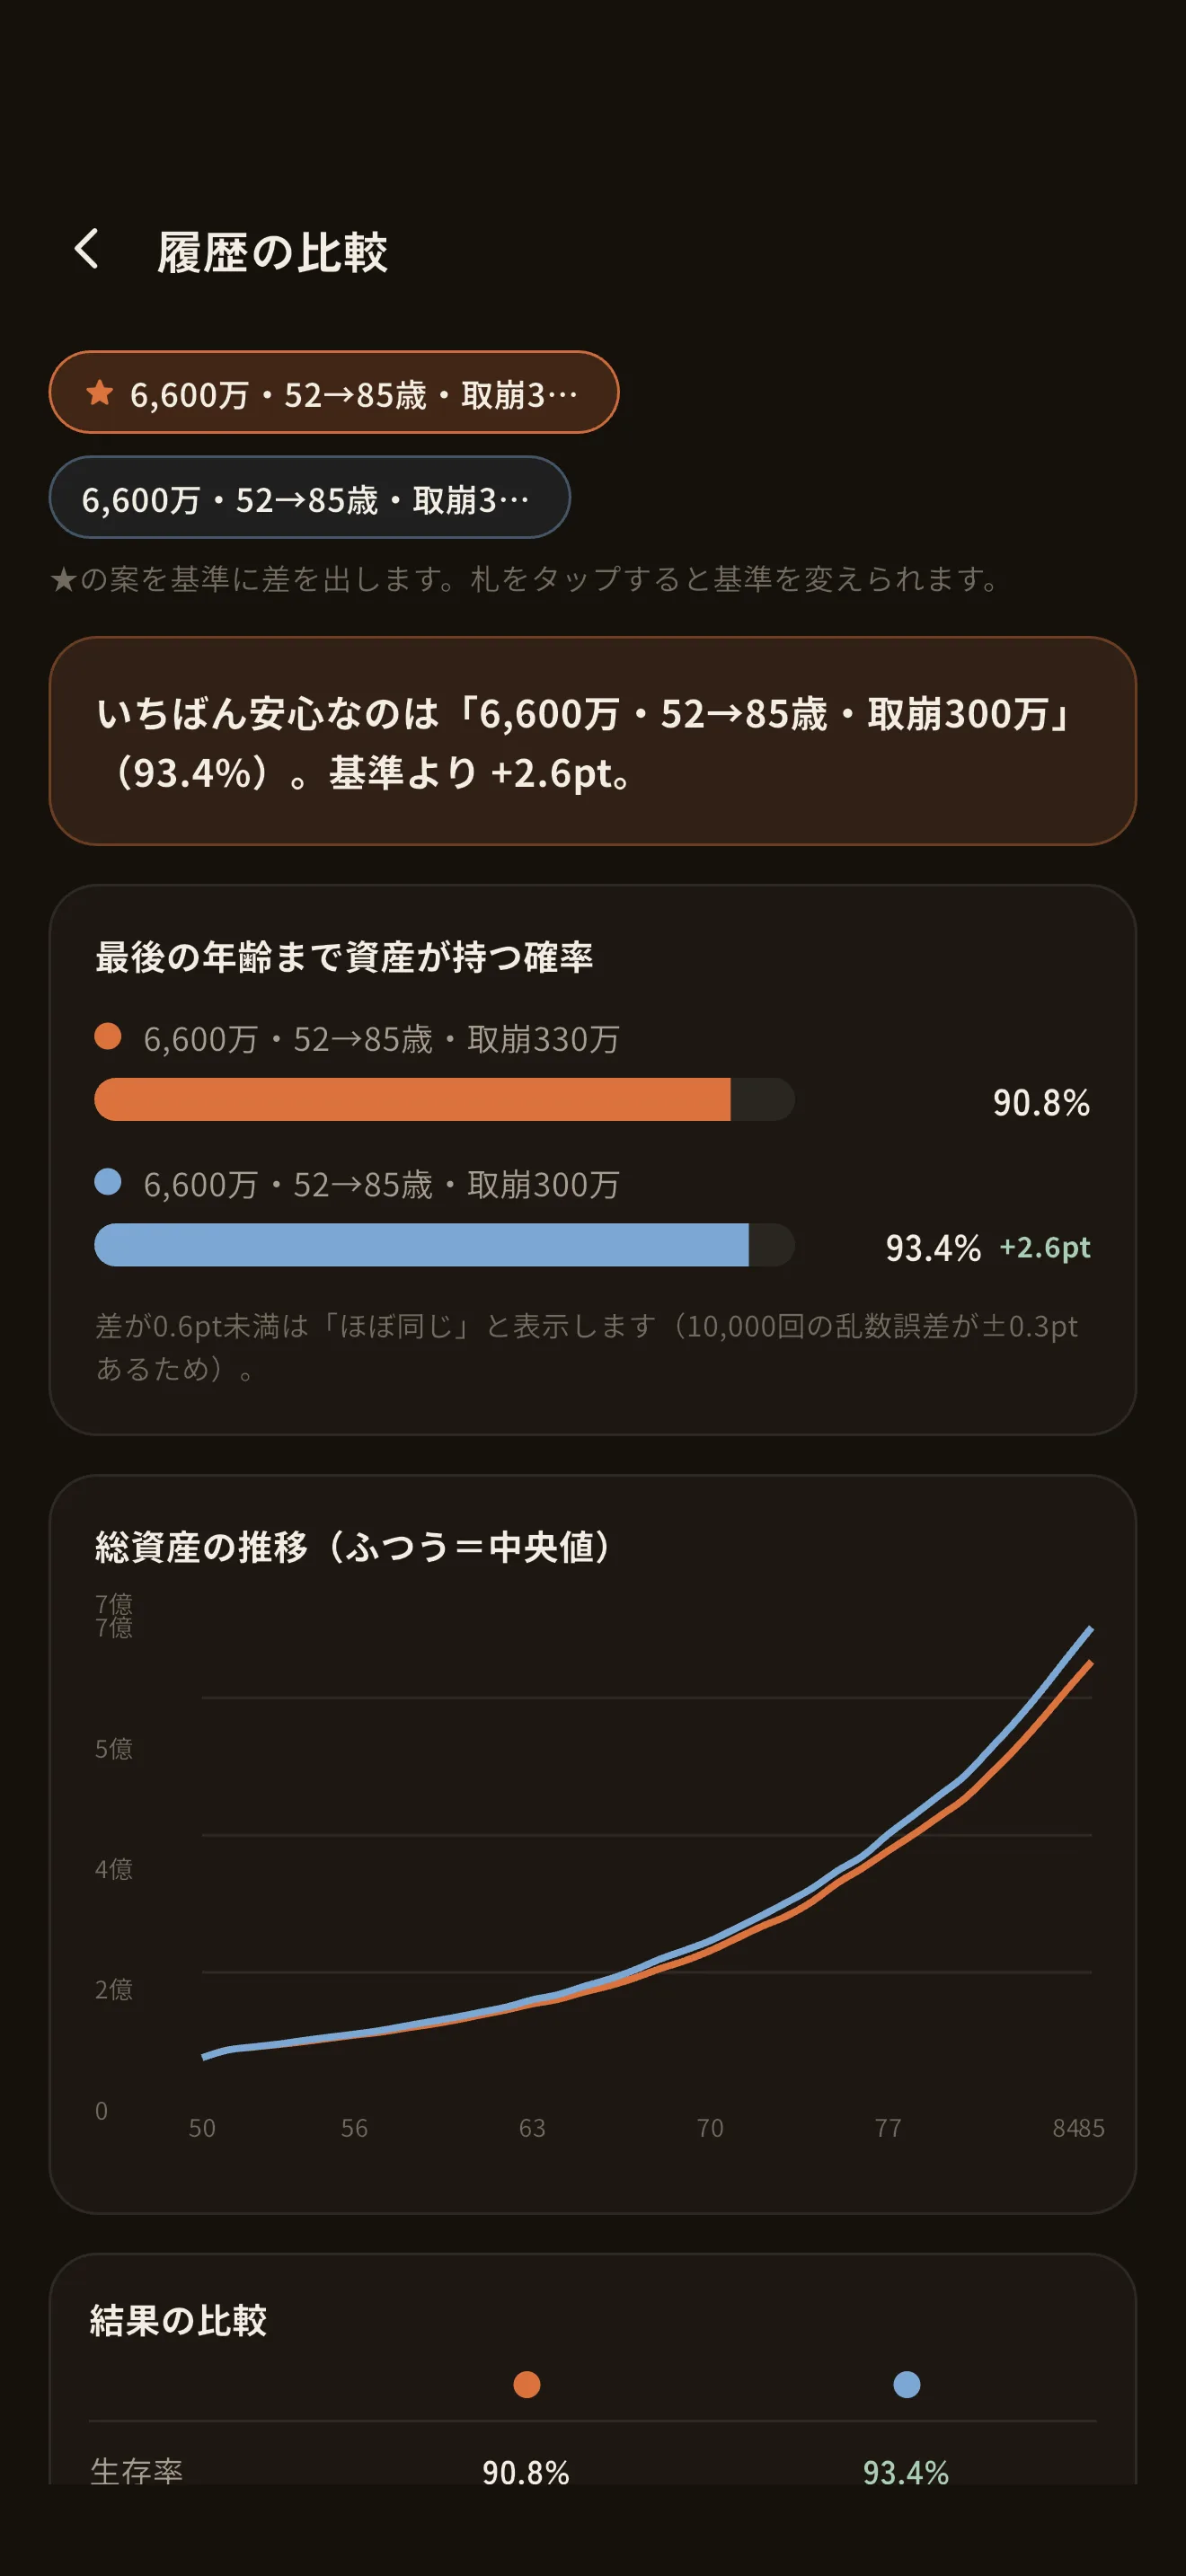 1234
- 1
基準
★のついた案が基準。タップすると基準を変えられます。
- 2
いちばん安心な案
比べた中で生存率がいちばん高い案と、基準との差。
- 3
生存率の比較
案ごとの生存率。差が0.6pt未満のときは、乱数のぶれの範囲として「ほぼ同じ」と表示します。
- 4
推移の重ね合わせ
案ごとの総資産の推移を、1つのグラフに重ねて表示します。
履歴は10件、名前付き保存は20件まで。履歴の詳細から「診断に読み込む」で、その条件を診断タブに入れて動かし直せます。すべて端末内に保存され、クラウドには送信されません(アプリを削除すると消えます)。
9積立シミュレーター
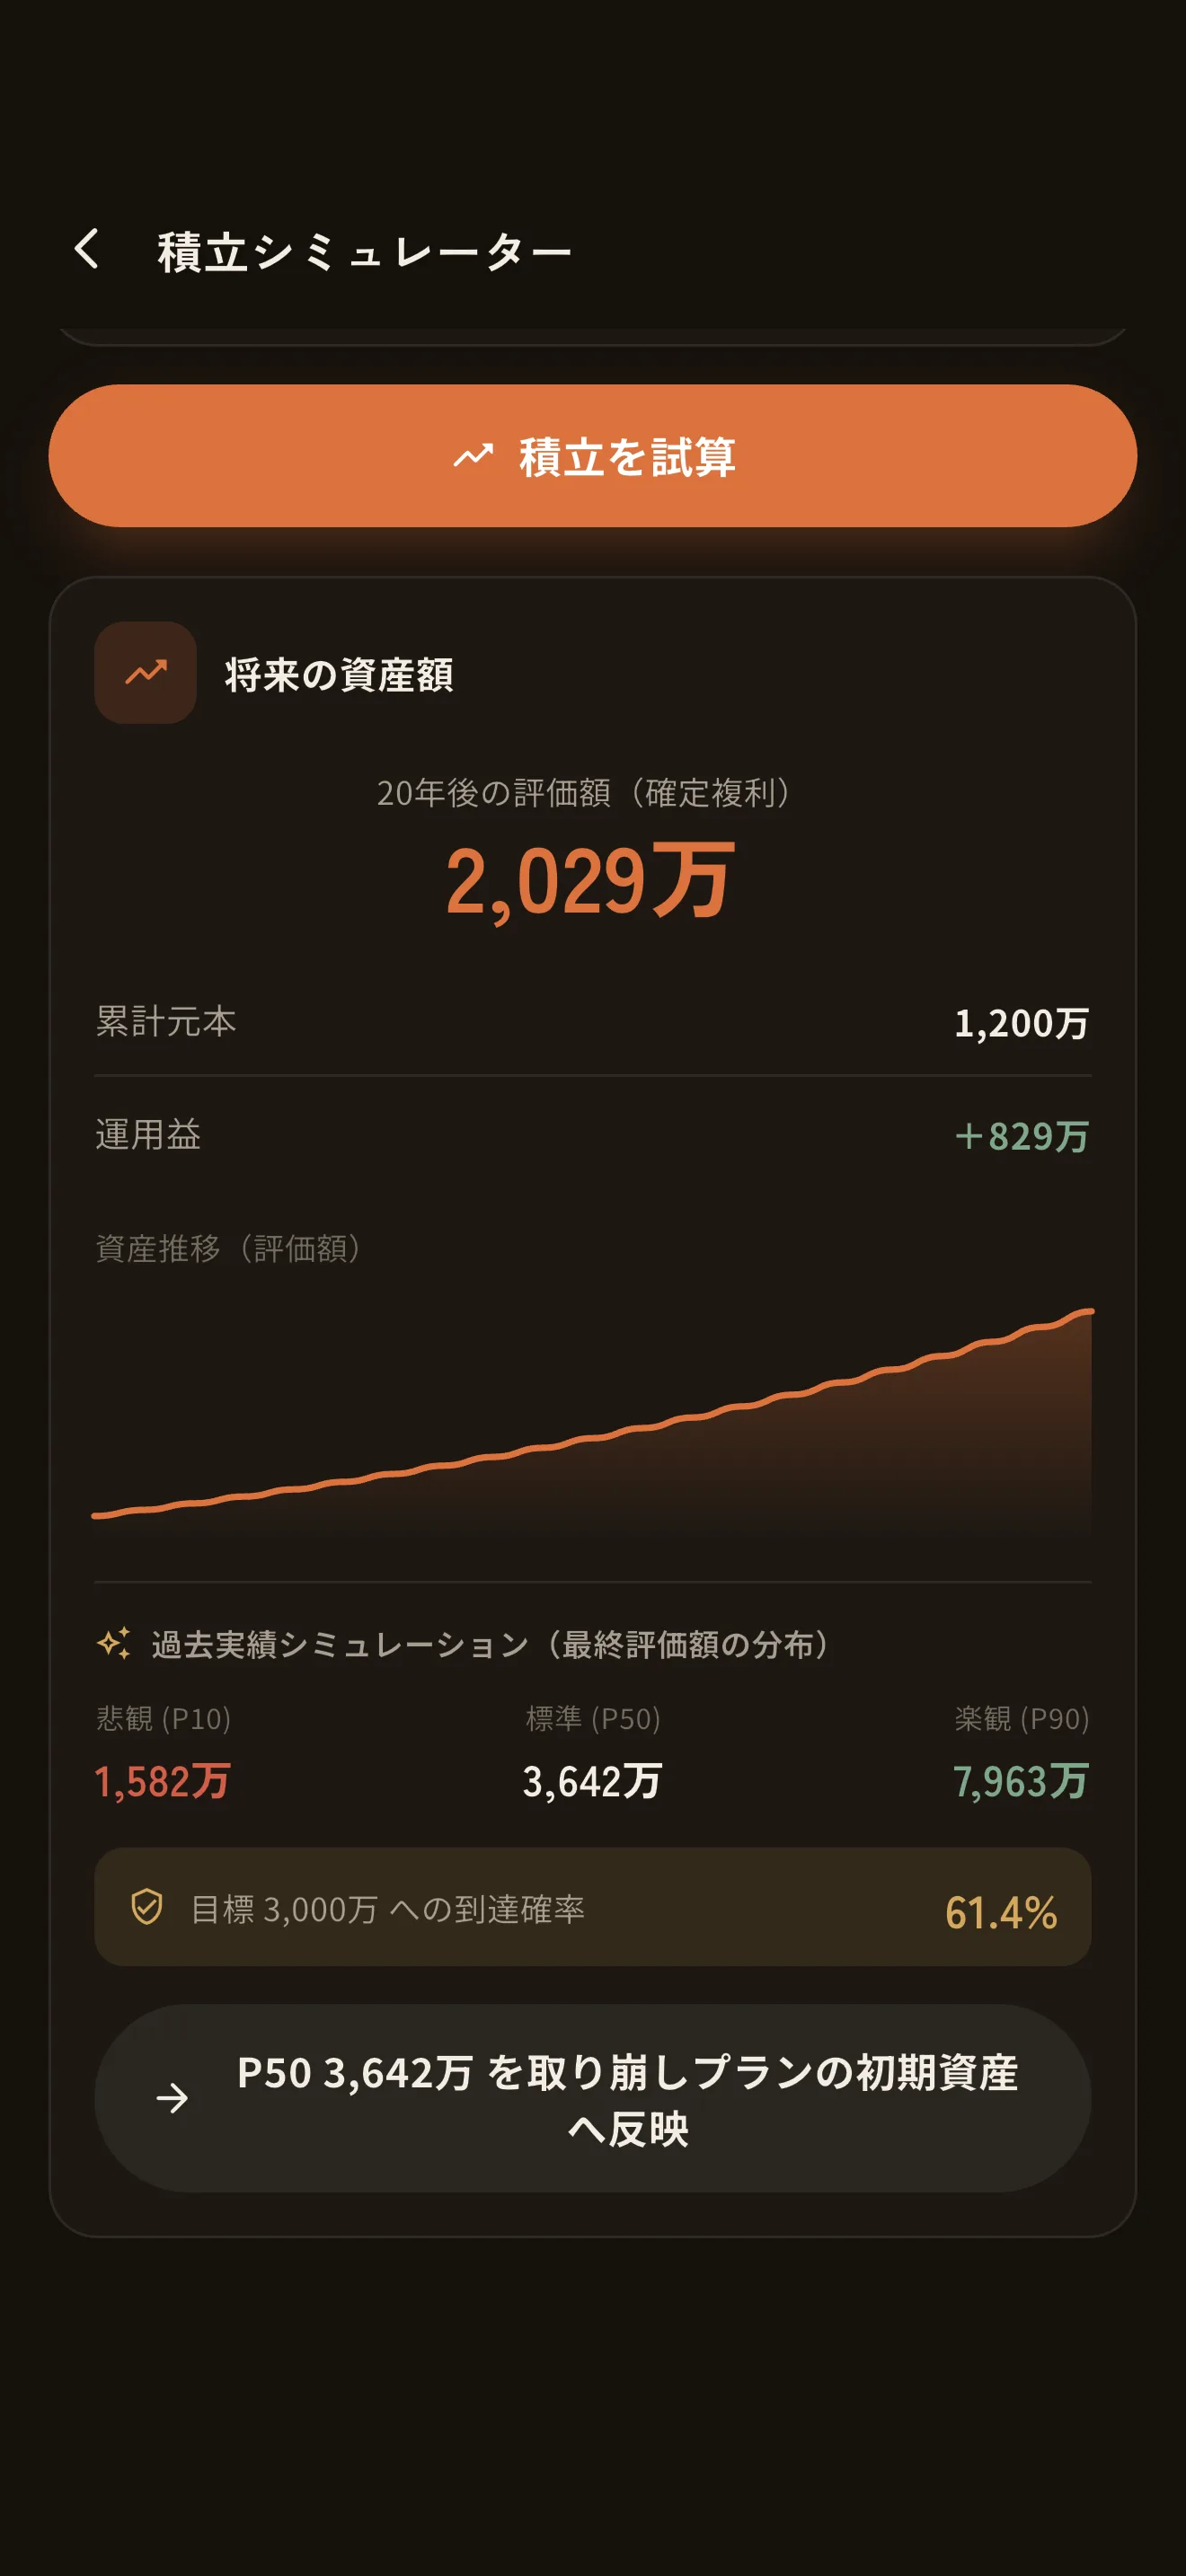
FIRE到達前の資産形成フェーズ。設定タブの「積立シミュレーター」から開きます。3つのモードを切り替えて使います。
 1234
- 1
積立を試算
初期資産・毎月の積立額・想定年利・年数(または目標額)を入れて押します。スライダーでも調整できます。
- 2
将来の資産額
確定複利での評価額と、累計元本・運用益。
- 3
到達確率
過去実績のモンテカルロで p10/p50/p90 と目標到達確率も出ます。
- 4
診断へ反映
P50の額を、診断タブの初期資産に反映できます。
モードは「将来の資産額/必要な毎月の積立額/目標までの年数」の3つです。